Özel matrah KDV hesaplama: ikinci el araç satışı
Yetki belgeli galeri, şahıstan KDV ödemeden aldığı aracı satarken KDV'yi satış bedelinin tamamından değil, alış bedelini aşan kısımdan hesaplar. Aracı nasıl aldığınızı seçin, alış ve satış fiyatını yazın; KDV matrahını, KDV tutarını ve faturanın toplamını görün. Hesap KDV Kanunu 23/f ve KDV Genel Uygulama Tebliği III/A-4.9'a göre yapılır.
Hesaplayıcı
Bilgilendirme amaçlıdır. Faturayı kesmeden önce mali müşavirinizle doğrulayın. Son kontrol: .
Özel matrah nasıl hesaplanır?
Satış bedelinden alış bedelini çıkarın.
Kalan tutar KDV matrahıdır.
Matrahı KDV oranıyla çarpın.
Özel matrahlı binek otomobil tesliminde oran %20'dir.
KDV'yi satış bedeline ekleyin.
Müşterinin ödeyeceği fatura toplamı budur.
Aynı satışta KDV normal yöntemle, satış bedelinin tamamından hesaplansaydı 850.000 ₺ olurdu.
Müşteriyle KDV dahil toplamda anlaştıysanız. Toplamdan alış bedelini çıkarın, kalanı 1,20'ye bölün: matrah budur. Örnekte toplam 4.340.000 ₺: (4.340.000 − 3.800.000) / 1,20 = 450.000 ₺ matrah, 90.000 ₺ KDV.
| Satış bedeli | 4.250.000 ₺ |
|---|---|
| Alış bedeli | − 3.800.000 ₺ |
| KDV matrahı | 450.000 ₺ |
| KDV %20 | 90.000 ₺ |
| Fatura toplamı | 4.340.000 ₺ |
Hangi araçta uygulanır?
Özel matrah, 1 Haziran 2018'den beri uygulanıyor. Üç koşul birlikte aranır:
- Satıcı yetki belgeli galeri. İkinci el motorlu kara taşıtı ticareti için yetki belgesi almış olmalı.
- Araç KDV ödenmeden alınmış. KDV mükellefi olmayan bir kişiden ya da istisna kapsamında, KDV uygulanmadan.
- Araçta esaslı değişiklik yapılmamış. Araç, vasfı değiştirilmeden satılmalı; olağan bakım ve onarım bu kapsamda değerlendirilir. Emin olmadığınız tadilatı mali müşavirinize sorun.
Masraflar matrahtan düşülür mü?
Hayır. Kanun matrahtan yalnız alış bedelinin düşülmesine izin verir. Ekspertiz, kaporta-boya, mekanik, lastik, noter ve nakliye masrafları aracın size maliyetini artırır ama KDV matrahını azaltmaz. Bu yüzden özel matrahlı faturadaki "kâr" ile aracın gerçek kârı farklı çıkar.
Zararına satışta KDV çıkar mı?
Satış bedeli alış bedelinin altındaysa matrah sıfırdır ve o satışta KDV hesaplanmaz. Fatura, KDV'siz satış bedeliyle kesilir.
KDV'li alınmış araç nasıl satılır?
KDV ödenerek alınan araçta özel matrah uygulanmaz; KDV satış bedelinin tamamı üzerinden hesaplanır. Oran, aracın alışındaki orana göre değişir:
- %20 KDV'yle alınan binek otomobil (sıfır araç, kiralama şirketi, sürücü kursu gibi): satışta %20.
- %1 KDV'yle alınan ikinci el binek otomobil: satışta %1.
- Başka bir galeriden özel matrahlı faturayla alınan binek otomobil: %20 KDV'yle alınmış sayılmaz; satış bedelinin tamamı üzerinden %1.
Faturaya ne yazılır?
Özel matrahlı faturada satış bedeli, matraha dahil olmayan bedel (alış bedeli), KDV matrahı ve KDV ayrı satırlarda görünür. Dayanak notu eklenir; örneğin: "KDV, 3065 sayılı KDV Kanunu 23/f maddesi uyarınca satış bedelinden alış bedeli düşülerek kalan tutar (özel matrah) üzerinden hesaplanmıştır."
e-Fatura ya da e-Arşiv faturada fatura tipi ÖZELMATRAH, özel matrah kodu 812 ("KDV Uygulanmadan Alınan İkinci El Motorlu Kara Taşıtı veya Taşınmaz Teslimi") seçilir. Güncel kod listesini entegratörünüzden kontrol edin.
Oran nereden geliyor?
- 2018'de 7104 sayılı Kanun'un 6. maddesi KDV Kanunu'na 23/f bendini ekledi; özel matrah 1 Haziran 2018'de başladı.
- O dönem bu satışlarda oran %1'di. 5359 sayılı Cumhurbaşkanı Kararı ile 1 Nisan 2022'den itibaren özel matrahlı binek otomobil tesliminde oran %18 oldu.
- 7346 sayılı Cumhurbaşkanı Kararı ile genel oran 10 Temmuz 2023'ten itibaren %20'ye çıktı. Bugün özel matrahlı satışta oran %20'dir.
GaleriData bu hesabı faturayı keserken yapar.
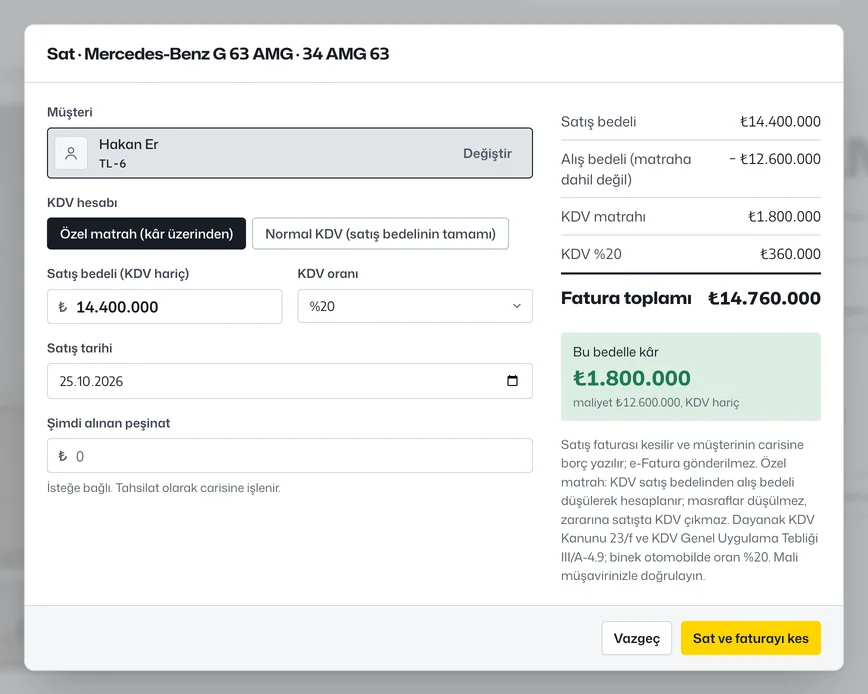
GaleriData'da satış penceresinde "Özel matrah (kâr üzerinden)" seçilir. Alış bedeli araç kartından gelir, matrah ve KDV siz fiyatı yazarken görünür. KDV ödenerek alınmış araçta özel matrah seçilemez. Dayanak notu faturaya kendiliğinden yazılır; fatura kendi entegratörünüz üzerinden e-Fatura ya da e-Arşiv olarak gider.
Özel matrah soruları
Özel matrah nedir?
Bazı işlemlerde KDV'nin satış bedelinin tamamından değil, kanunun belirlediği bir tutardan hesaplanmasıdır. İkinci el araçta bu tutar, satış bedelinin alış bedelini aşan kısmıdır (KDV Kanunu 23/f).
Özel matrahta KDV oranı kaç?
Yetki belgeli galerinin KDV ödemeden aldığı binek otomobili özel matrahla satışında %20. Başka bir galeriden özel matrahlı faturayla ya da %1 KDV'yle alınan binek otomobilde satış bedelinin tamamı üzerinden %1.
Ekspertiz ve tamir masrafını alış bedeline ekleyebilir miyim?
Hayır. Matrahtan yalnız alış bedeli düşülür; masraflar düşülmez.
Aracı alış fiyatının altında satarsam KDV öder miyim?
Hayır. Satış bedeli alış bedelinin altındaysa matrah sıfırdır, o satışta KDV çıkmaz.
Galericiden aldığım aracı özel matrahla satabilir miyim?
Araç size özel matrahlı faturayla geldiyse hayır; satış bedelinin tamamı üzerinden %1 KDV hesaplanır. Araç size %20 KDV'li faturayla geldiyse yine özel matrah yok, %20 hesaplanır.
Kaynaklar
Son kontrol: 25 Ekim 2026.
- 3065 sayılı Katma Değer Vergisi Kanunu, madde 23/f mevzuat.gov.tr
- 7104 sayılı Kanun, madde 6 (23/f bendini ekledi; yürürlük 01.06.2018)
- KDV Genel Uygulama Tebliği, bölüm III/A-4.9 gib.gov.tr
- KDV Genel Uygulama Tebliğinde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 41), RG 21.04.2022, sayı 31816 (özel matrahla alınan aracın sonraki satışında %1) gib.gov.tr
- 28.03.2022 tarihli, 5359 sayılı Cumhurbaşkanı Kararı, RG 29.03.2022, sayı 31793 (yürürlük 01.04.2022)
- 7346 sayılı Cumhurbaşkanı Kararı, RG 07.07.2023 (yürürlük 10.07.2023)
- GİB UBL-TR Kod Listeleri, özel matrah kodu 812 ebelge.gib.gov.tr
Bu sayfa ve hesaplayıcı bilgilendirme amaçlıdır, vergi danışmanlığı yerine geçmez. Kendi işleminiz için mali müşavirinizle doğrulayın.